美元存款利率最高3.9%!银行提醒:切莫忽视汇兑风险 | 鞍山新闻网
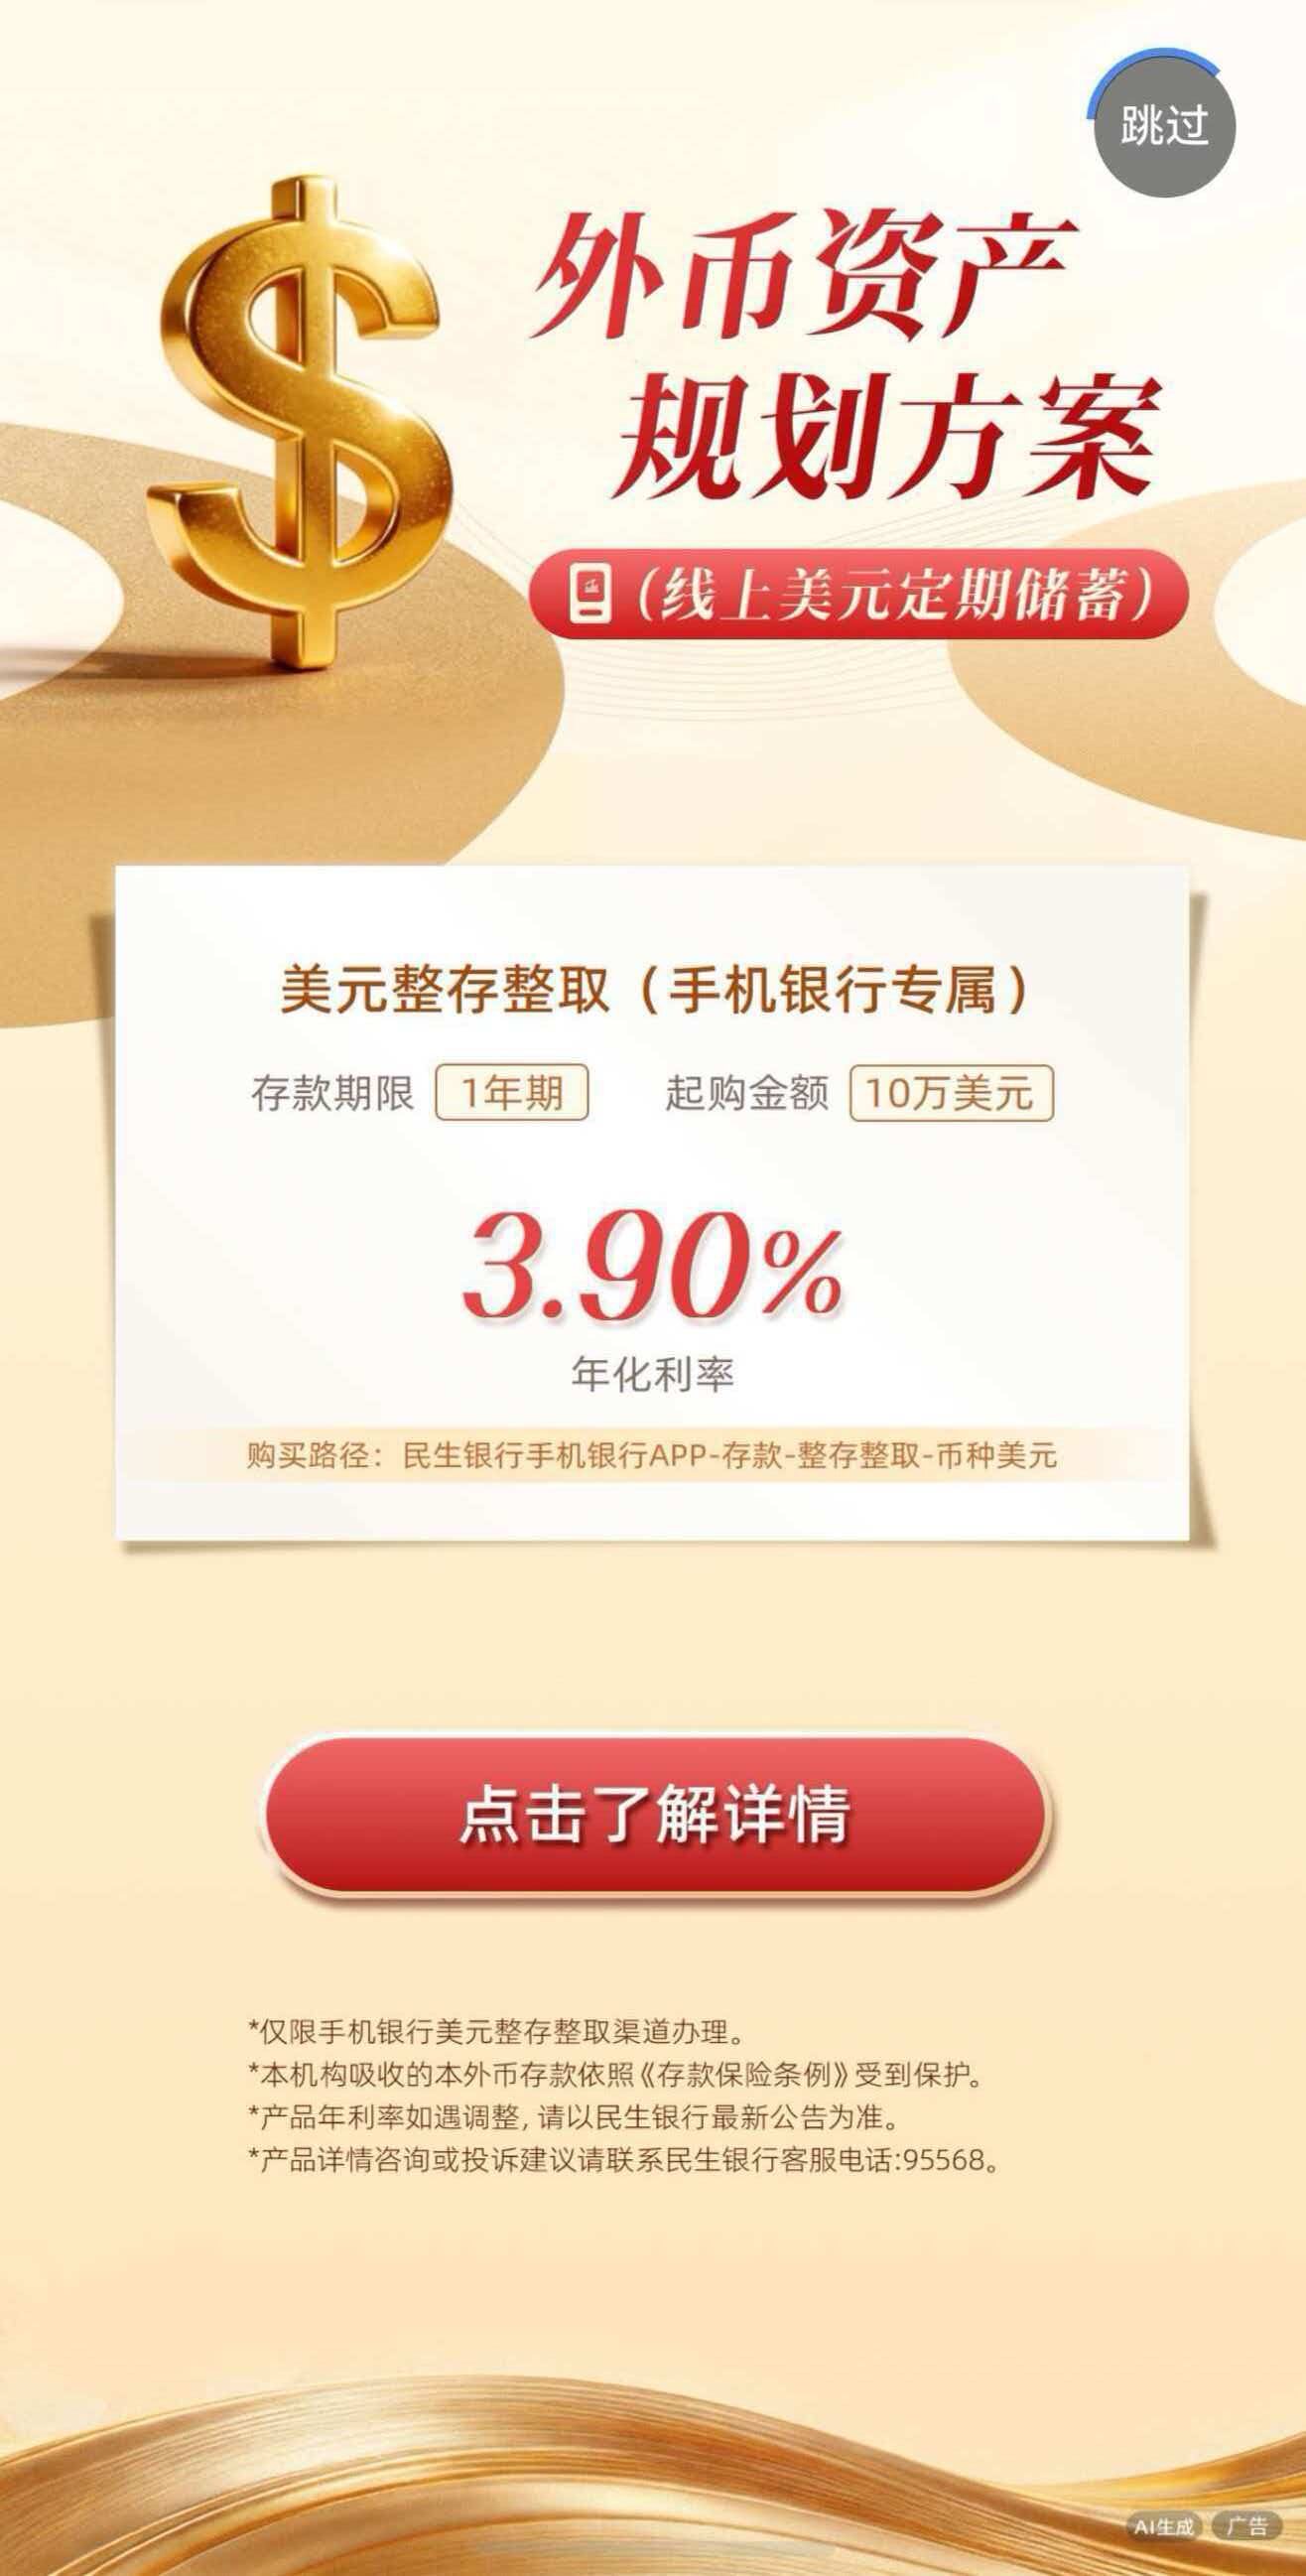
多款美元存款产品利率突破3%,部分银行长短期限美元存款利率出现倒挂现象。近日,记者走访多家银行发现,多家银行悄然上调美元定期存款利率,鞍山地区有银行一年期美元存款最高利率触及3.9%,远高于当前人民币定存收益水平,这让不少市民心动。
市民张女士原本打算将手头十几万元闲钱存为人民币定期,打开手机银行APP时却收到了美元存款的推送,页面显示一年期产品最高年化利率可达3.9%,她对比多家银行后发现,同期人民币存款利率最高为1.5%,2.4%的差距让她动了心。记者走访鞍山本地部分银行网点了解到,近期咨询美元存款业务的市民数量明显上升,不少客户都是看到线上推送后专程到网点询问相关规则。
据了解,之前鞍山地区银行美元存款利率最高为2.8%,近两个月,不少银行已将美元定期存款年化利率拉至3%以上,高的能达到3.9%;部分银行长短期限美元存款利率出现倒挂现象,一年期比两年期利率高。不少网点客户经理在接待客户时,都会先确认一个核心问题:“您这笔资金到期后,是否需要换回人民币?”该客户经理同时也提醒,美元存款不一定划算,需承担汇率风险。
2026年以来人民币对美元汇率累计升值幅度已超过3%。这意味着,即便储户拿到了3%的美元利息,到期结汇换回人民币时,汇兑损失很可能直接覆盖全部利息收益,甚至造成本金缩水。有银行业务人员举例测算:若以较高汇率兑换1万美元存入年化3.5%的一年期定存,到期可获得350美元利息,但如果持有期内人民币对美元继续升值3%,换回人民币时本金就会出现约300美元的汇兑损耗,最终整体收益几乎归零,一旦升值幅度进一步扩大,还会出现实际亏损。
普通投资者在决定配置前,首先要理清资金的最终用途,必须慎重核算汇率端的潜在成本。业内人士表示:有子女留学、旅游等真实、刚性用汇需求的家庭,可结合未来实际用汇节奏分批小额配置,到期后直接用于境外支付;手中已有闲置美元资金的储户,可选择合适的产品参与。但如果没有真实用汇场景,单纯为了追逐高息换汇存美元、资金短期内需要换回人民币使用,或是自身风险承受能力偏弱的市民,应当谨慎参与,避免陷入“赚利息、亏本金”的误区。