头天赚十几块,转天亏上百元!低风险理财产品遭遇回撤 | 鞍山新闻网
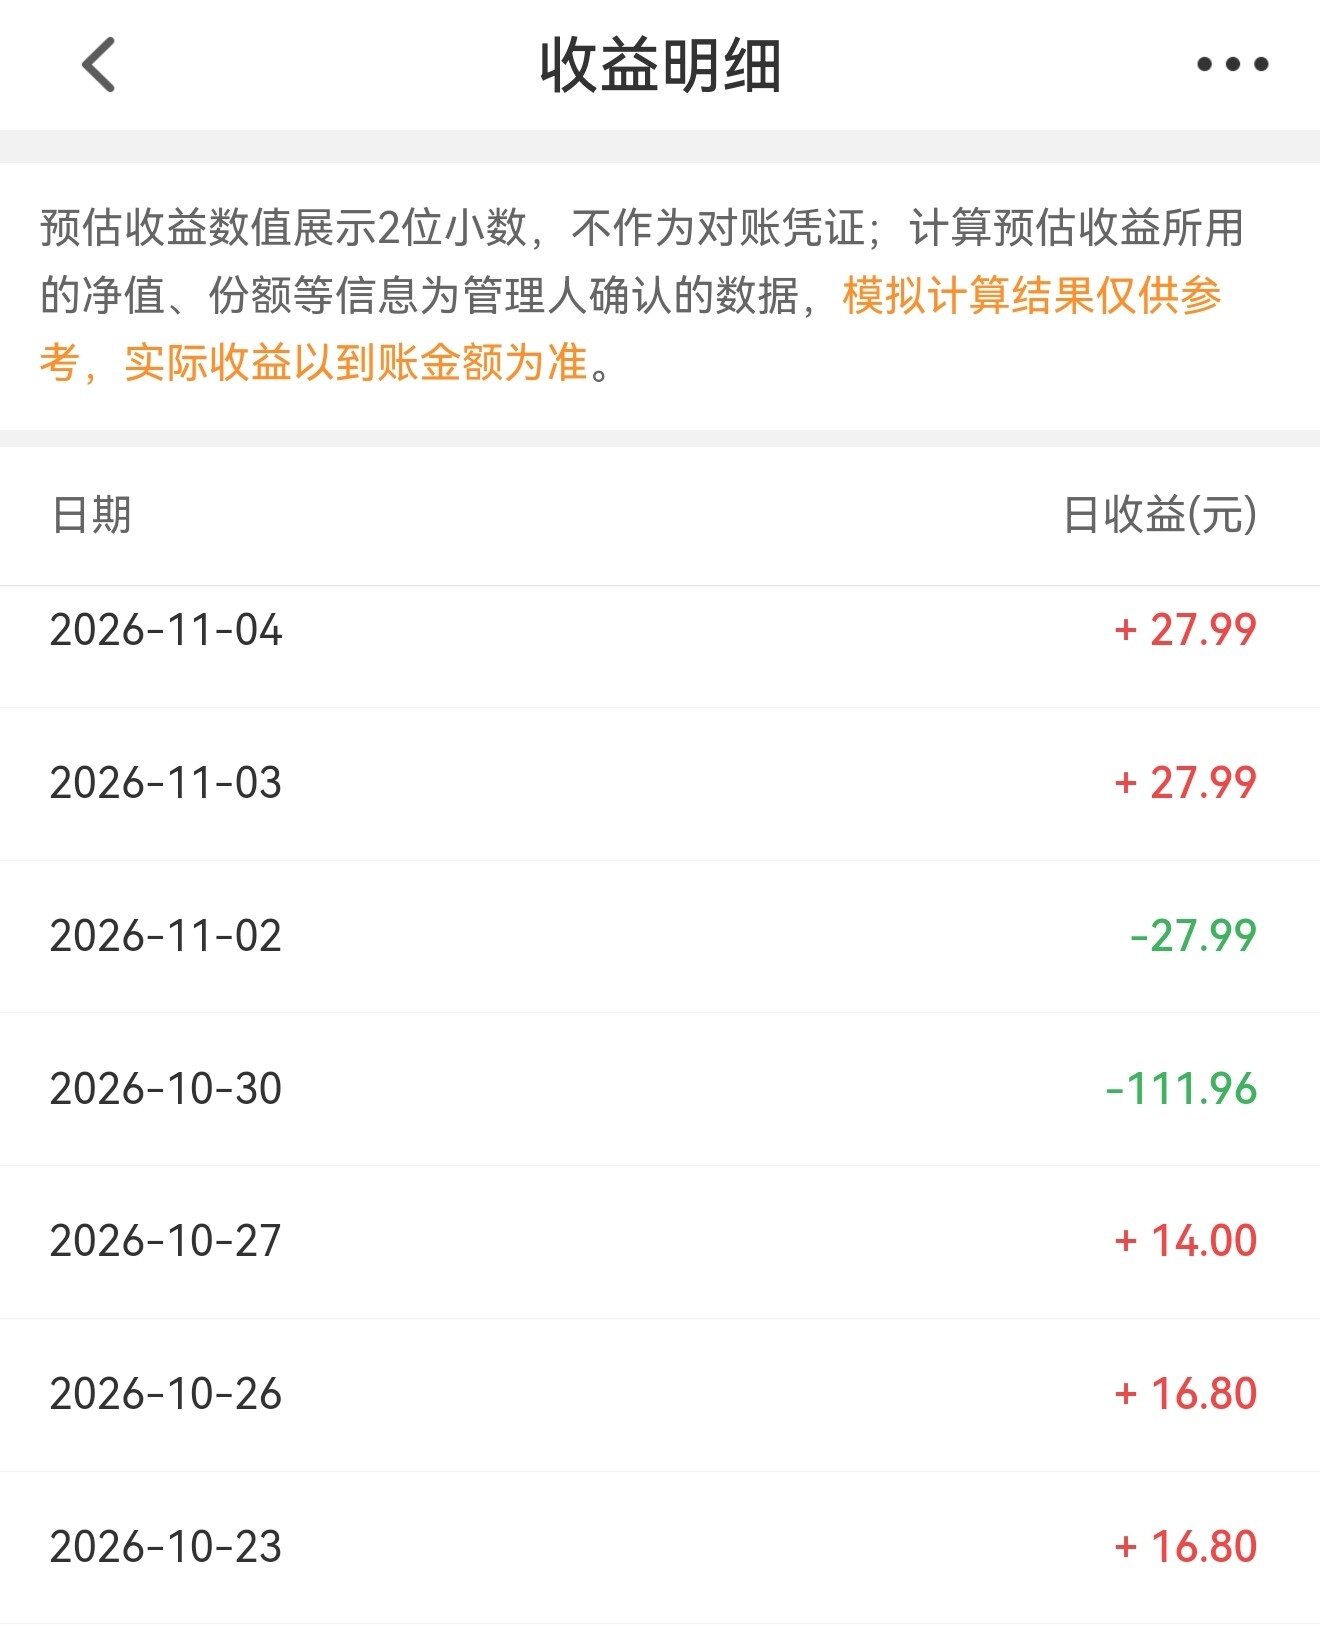
被市民视作“稳稳的幸福”的R1低风险、R2中低风险理财产品,近日出现阶段性净值回撤,部分产品账面收益直接转负。5日,记者采访获悉,多位投资者表示,自己持有的稳健类理财近期突然出现单日下跌,此前积累的收益短短几天就被抹平,甚至出现本金浮亏,完全超出了此前的心理预期。
上周,债市迎来年内罕见调整。近两日随着固收类产品净值陆续披露,市场波动逐渐触达理财客户。曾女士10月中旬入手了一款R2级理财产品,前后累计投入9万元资金。产品刚买入的半个月走势十分平稳,每天能产生10元以上的收益,折算年化收益在3%以上,看着每日稳定到账的收益,她心里十分开心。可这份安稳没维持上十天,行情突然转向,产品单日净值直接大幅下跌,一天就亏掉111元,此前半个月攒下的收益瞬间被抹平,突如其来的回撤让她措手不及。
同样遭遇波动的还有市民李先生,他拿出6万元闲置资金购买了一款R2级纯债理财,产品前期连续一个多月都保持小幅盈利,他本以为这笔资金稳稳妥妥不会出任何问题,没想到短短两三个交易日,账户浮亏就超过200元。各大社交平台上,不少投资者都在分享自己的稳健理财持仓情况,有网友感慨“一天就亏掉了一个月的收益”,“我买的是理财产品不是基金,更不是股票类的,这到底是什么情况?”
据介绍,R1级产品主要投向现金、同业存单、国债等流动性好、安全性高的资产,净值波动幅度通常极小;R2级理财则以各类信用债为底层资产,不少R2级“固收+”产品还会少量配置可转债等品种,用来博取更高收益。自资管新规全面落地之后,国内银行理财市场就已经全面进入净值化时代,所有理财产品都不再保本保收益,R1、R2的风险等级只是代表本金发生大额损失的概率偏低,不等于不会出现短期波动。
本轮净值回调,主要是受近期债市行情集中调整影响,市场利率上行带动存量债券交易价格走低,直接体现在理财净值上就是短期下跌。只要底层资产没有发生实质性违约,债券持有到期后依旧可以拿到约定的票面利息,后续净值存在明确的修复空间。如果投资者在回撤阶段匆忙选择赎回,原本的账面浮亏就会直接变成真实的本金损失。
提醒广大投资者要客观看待市场正常波动,不要看到短期净值下跌就盲目跟风赎回;如果完全不能接受任何本金亏损,应当重新评估自身风险承受能力,优先选择现金管理类产品。配置理财产品时还要特别留意产品久期和持仓结构,同样是R2风险级别,纯债产品和带有权益、可转债仓位的“固收+”产品波动差异十分明显,不能简单依靠风险等级标签就直接下单。同时要做好个人资金规划,用短期内不需要使用的闲钱配置理财,预留充足的日常流动资金,避免因为突发用钱被迫在低位卖出产品。